RB 2515
Een gratis product betekent géén verzend-of verwerkingskosten
RCC 18 augustus 2015, RB 2515, dossiernr. 2015/00798 (Een gratis product betekent géén verzend-of verwerkingskosten)
Aanbeveling. Digitale marketing communicatie. De uiting: Het betreft een uiting op de website van adverteerder www.groupactie.nl, voor zover hierop staat: Deal, Prijs, Verzendkosten, Aantal, Subtotaal
Gratis key finder wit 1x € 4,95 1 € 0,00 Compacte messenslijper 1x € 5,951 € 0,00
Subtotaal € 0,00 Verzending en verwerking (Verzending-Groupactie) € 10.90 BTW € 1,89 Te Betalen €10,90 De klacht: In de uiting worden ‘gratis’ producten aangeboden, maar adverteerder brengt vervolgens wel verzend- en verwerkingskosten in rekening. Volgens klager is het in rekening brengen van verwerkingskosten verboden bij een ‘gratis’ actie.
Het oordeel van de Commissie: Krachtens artikel 8.5 van de Nederlandse Reclame Code (NRC) en punt 19 van de bij dit artikel behorende Bijlage 1 is het onder alle omstandigheden misleidend om in een reclame een product als ‘gratis’ te omschrijven als de consument iets anders moet betalen dan de onvermijdelijke kosten om in te gaan op het aanbod en het product af te halen dan wel te laten bezorgen. Deze bepaling betekent – zo blijkt uit de Leidraad voor de tenuitvoerlegging/toepassing van de Europese richtlijn (2005/29/EG) betreffende oneerlijke handelspraktijken met betrekking tot het begrip ‘gratis’ (paragraaf 3.4.3) – dat een aanbod alleen als ‘gratis’ mag worden omschreven als de consument niet meer betaalt dan a) de minimale onvermijdelijke kosten van het reageren op het aanbod, b) de werkelijke vervoers- of verzendkosten en c) de (incidentele) reiskosten om het product op te halen. Er mogen geen kosten in rekening worden gebracht voor verpakking, behandeling of administratie. De Commissie is van oordeel dat de onderhavige reclame-uiting niet voldoet aan voornoemde bepaling. In de uiting staat dat bij bestelling van de als ‘gratis’ omschreven key finder/compacte messenslijper een bedrag van € 10,90 in rekening wordt gebracht wegens verzending en verwerking (verzending-Groupactie). Nu adverteerder – naast de verzendkosten – kennelijk ook verwerkingskosten in rekening brengt, is in de uiting sprake van een onjuist gebruik van de aanduiding ‘gratis’ en is de uiting misleidend en daarmee oneerlijk in de zin van artikel 7 NRC. Gelet op het voorgaande wordt als volgt beslist.
De beslissing: De Commissie acht de reclame-uiting in strijd met het bepaalde in artikel 7 NRC. Zij beveelt adverteerder aan om niet meer op een dergelijke wijze reclame te maken.
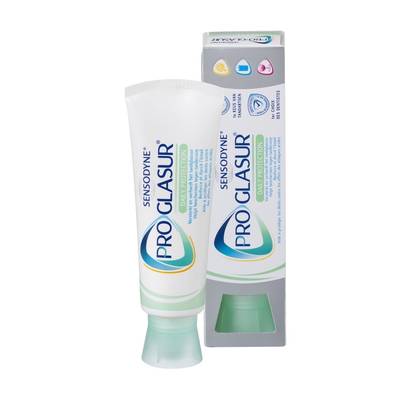 Afwijzing. Persoonlijke verzorging. De uiting: Het betreft een televisiecommercial waarin Sensodyne Proglasur tandpasta wordt aangeprezen. In de commercial zegt de “Customer & Shopper Marketing Manager” van GSK het volgende: “Wat wij vandaag de dag eten en drinken, energiedrankjes, vruchtensappen en fruit, dat is alles wat je tandglazuur kan aantasten. Tandglazuur dat eenmaal beschadigd is, kan gewoon helaas niet meer hersteld worden. De tandarts kan je adviseren om Proglasur te gebruiken, want Proglasur helpt tegen tanderosie. Tegen tanderosie moet je preventief al maatregelen nemen.” In beeld verschijnt vervolgens de tekst: “Proglasur helpt beschermen tegen de gevolgen van tanderosie.” De klacht: De mededeling in de reclame dat glazuur nooit meer aangroeit, is niet juist. Sommige tandpasta’s stellen dat ze helpen je glazuur aan te laten groeien. En twee familieleden van klager hebben ervaren dat glazuur wel is teruggekomen.
 Voorzittersafwijzing. Douwe Egberts. De uiting: Het betreft de website www.blokker.nl/n/blknl/douwe-egberts. De klacht: Klager wilde zijn DE-spaarpunten inwisselen voor een koffiezetapparaat. Toen klager bij de Blokker-vestiging in Brunssum op de Blokker-website het zoekprogramma had doorlopen, viel zijn keuze op een Bosch espressoapparaat. Dit apparaat bleek klager echter niet met DE-punten te kunnen krijgen. Nu klager de gelegenheid had om via de DE-link een toestel te selecteren dat hij niet met DE-punten kon krijgen, acht hij de website misleidend.
 Voorzittersafwijzing. De uiting: Het betreft een advertentie in De Stentor waarin adverteerder melding maakt van de volgende actie: “Koop nú uw bank en betaal géén BTW!”. De klacht: Klager stelt dat adverteerder in strijd met de Wet op de omzetbelasting handelt door te zeggen dat men bij de aankoop van een bank geen btw hoeft te betalen. Iedere particulier moet op grond van de wet over zijn aankopen btw betalen. In de uiting staat geen verwijzing dat het om een korting gaat die overeenkomt met 21% btw. Deze manier van adverteren is misleidend en druist tegen de wet in.
 Afwijzing. Eindschoonmaak Bungalow. De uiting: Het betreft reclame voor de “bungalow Wildenborgh” op www.BungalowSpecials.nl. Op deze site zijn prijzen van diverse accommodaties vermeld. Onder de aanhef “Prijzen” staat onder meer: “Inclusief Eindschoonmaak”. De klacht: In de bestreden uiting werd de “bungalow Wildenborgh” voor een midweek voor 6 personen aangeboden voor € 330,- inclusief eindschoonmaak. Bij het reserveren bleek klager echter toch eindschoonmaakkosten te moeten betalen.
 Gedeeltelijke aanbeveling. Belegging windenergie. De uiting: Het betreft een uiting in een op 30 april 2015 aan klager per e-mail gezonden “Nieuwsbrief speciale editie” met als “Subject”: Duurzaamnieuws special: veilig beleggen in windenergie 16”, afkomstig/“From”: “Duurzaamnieuws.nl”. De uiting heeft als titel: “Windenergie als veilige beleggingsoptie”. De klacht: De titel: “Windenergie als veilige beleggingsoptie” is misleidend, omdat een belegging in windenergie wel degelijk risicovol is. Ook de onderbouwing ‘Bij windenergie werkt dat juist andersom: een windmolen levert de energie die nodig was voor haar productie en plaatsing in minder dan 6 maanden terug’ is feitelijk onjuist, omdat de kosten veel groter zijn dan alleen de energiekosten voor de productie.


